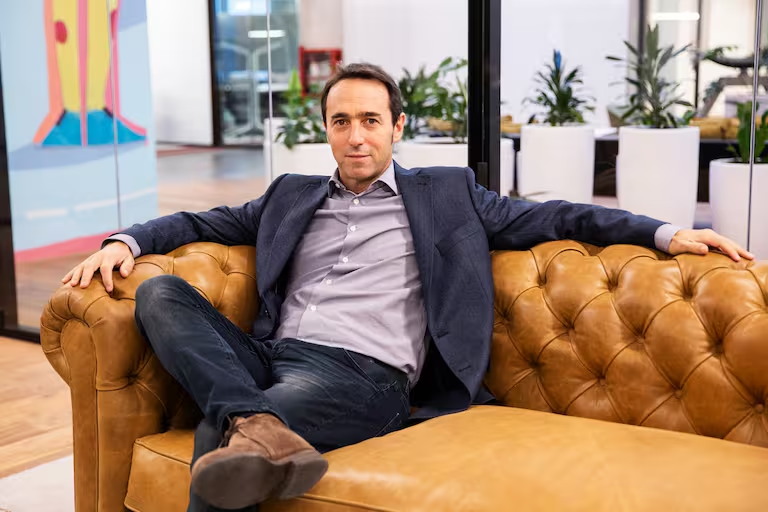
Marcos Galperin, fundador de Mercado Libre, cuestionó la normativa del Banco Central de la República Argentina (BCRA) que obliga a bancos, fintechs y billeteras virtuales a informar el costo financiero total de los préstamos. El empresario calificó el indicador de “falso e incorrecto” y sostuvo que puede mostrar un costo superior al que efectivamente afrontan los usuarios.
La controversia surgió a partir de una simulación de crédito de Mercado Pago por $10.000, que debía devolverse en 12 cuotas fijas de $1.208,02. El monto total a pagar ascendía a $14.496,24. En la operación se informaba una tasa nominal anual (TNA) del 60%, una tasa efectiva anual (TEA) del 79,59% y un costo financiero total efectivo anual (CFTEA) del 102,36%.
El ejemplo fue compartido en una publicación sobre educación financiera que advertía sobre los riesgos de tomar préstamos con tasas elevadas. A partir de ese caso, Galperin cuestionó la metodología utilizada para calcular el costo financiero y argumentó que contempla supuestos que no necesariamente se cumplen en la práctica.
Según planteó el empresario, el cálculo asume una capitalización de intereses sobre intereses y la renovación del crédito durante un año, aunque sostuvo que esas condiciones no se presentan en decenas de millones de préstamos otorgados.
El Banco Central, por su parte, considera que el costo financiero total (CFT) y su expresión efectiva anual son indicadores necesarios para que los usuarios conozcan el costo real de un crédito. Estas métricas no contemplan únicamente la tasa de interés, sino también las comisiones, los seguros, los impuestos y otros cargos asociados a la operación.
El debate se suma a los cuestionamientos que surgieron en agosto, cuando se difundieron casos de préstamos de la plataforma con costos financieros anuales de hasta el 1.375%.
Ante esas críticas, desde Mercado Pago explicaron que las tasas ofrecidas dependen del perfil de riesgo de cada cliente. Según esa postura, los usuarios que recién comienzan a utilizar el servicio reciben líneas de crédito más pequeñas y pueden enfrentar tasas más elevadas debido a la falta de antecedentes de pago.
La empresa sostiene que esas condiciones pueden mejorar a medida que los clientes construyen un historial crediticio favorable y demuestran un comportamiento de pago consistente.
La discusión enfrenta dos cuestiones centrales: cómo informar de manera transparente el costo de los préstamos y de qué forma deben interpretarse los indicadores financieros cuando se comparan con el monto que finalmente devuelve cada usuario.