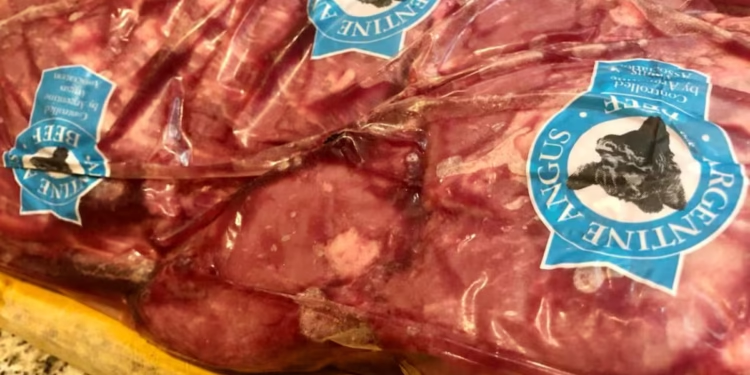
El precio de la carne vacuna atraviesa seis meses de relativa estabilidad, pero las perspectivas para el cierre del año apuntan a nuevas subas. En septiembre, el valor promedio aumentó apenas un 0,5% y acumuló un incremento del 15,6% en lo que va de 2026, por debajo de la inflación general y de la variación registrada por el pollo fresco.
De acuerdo con los datos disponibles, el encarecimiento de la carne vacuna quedó por debajo de la inflación del 21,3% registrada por el Indec hasta agosto y del aumento del 21,7% del pollo fresco durante el mismo período. En cambio, superó la suba del 13,9% correspondiente al pechito de cerdo.
En el Área Metropolitana de Buenos Aires (AMBA), el kilo de carne vacuna promedió $18.514 en septiembre. La variación interanual llegó al 49,8%, frente al 30,1% del pollo, cuyo precio promedio fue de $4.954 por kilo, y al 27% del cerdo, que alcanzó los $9.388.
La estabilidad reciente responde a varios factores, entre ellos la moderación en el precio del ganado, la caída del consumo interno y la competencia de otras carnes más económicas. Con precios que pueden llegar a costar la mitad que la carne vacuna, el pollo y el cerdo funcionan como un límite para nuevos aumentos en los mostradores.
La retracción de la demanda local también quedó reflejada en los últimos registros de consumo. En agosto, el consumo de carne vacuna se ubicó en un promedio anualizado de 46 kilos por habitante, el nivel más bajo de las últimas dos décadas. Este escenario reduce el margen para trasladar nuevos incrementos de costos al consumidor.
En paralelo, las exportaciones mantuvieron un desempeño positivo. Durante los primeros ocho meses del año, los envíos al exterior alcanzaron las 476.700 toneladas por un valor de US$3.290,8 millones. En comparación con el mismo período de 2025, el volumen creció un 5,9% y el valor exportado aumentó un 39,8%.
Sin embargo, el dinamismo del mercado externo no logró trasladarse plenamente a los precios internos. La debilidad del consumo doméstico modificó la distribución de la producción: mientras que anteriormente el mercado local absorbía más del 70% de la carne, actualmente representa alrededor del 65%.
De cara a los últimos meses del año, las proyecciones anticipan un cambio de tendencia. El consultor Víctor Tonelli prevé que los valores del ganado comiencen a recuperarse gradualmente desde los últimos días de octubre, con subas durante noviembre y diciembre.
Según esa estimación, los aumentos se trasladarían rápidamente a los precios al público, debido a los márgenes comerciales ajustados de frigoríficos y minoristas. La proyección contempla una suba cercana al 10% hacia fin de año, que quedaría levemente por encima de la inflación prevista para el último trimestre.
De concretarse ese escenario, la carne vacuna dejaría atrás la meseta de precios de los últimos meses y volvería a ejercer presión sobre el presupuesto de los hogares, en un contexto en el que el consumo continúa condicionado por el poder adquisitivo y el costo de los alimentos.