Los cambios quedaron formalizados mediante el Decreto 1253/2026, publicado en el Boletín Oficial, que adapta el funcionamiento del régimen a las modificaciones de la Ley 27.826. La iniciativa forma parte de la estrategia oficial para incentivar el uso de dólares que permanecen fuera del circuito financiero formal.
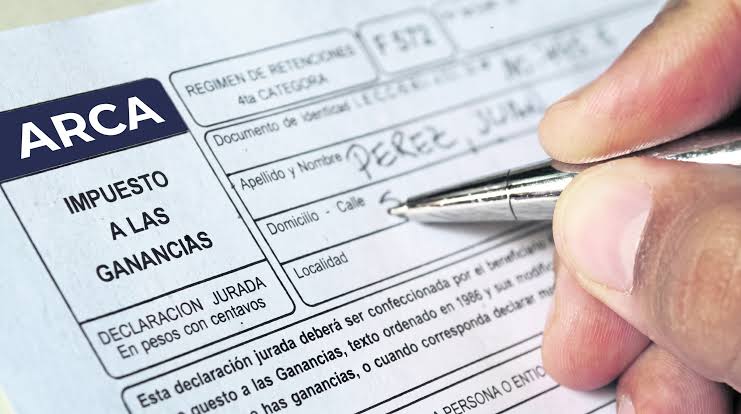
El sistema permite presentar una declaración jurada precargada por ARCA y acceder a un efecto liberatorio si el impuesto se paga dentro de los plazos establecidos. Bajo esta modalidad, los controles se concentran en los ingresos y las deducciones admitidas, sin utilizar las variaciones patrimoniales como parámetro para evaluar la correspondencia entre los ingresos declarados y los bienes adquiridos.
Uno de los principales cambios es la eliminación de los límites de ingresos y patrimonio que anteriormente condicionaban el ingreso al régimen. Como requisito general, se contempla la residencia fiscal durante todo el período, aunque para el ejercicio 2025 se estableció una excepción que no exige haber mantenido esa condición durante el año completo.
La reglamentación también contempla situaciones particulares para los Grandes Contribuyentes Nacionales y determinados funcionarios públicos, entre ellos legisladores, magistrados y funcionarios con rango no inferior a secretario de Estado. La restricción alcanza tanto a quienes desempeñan esos cargos actualmente como a quienes los ocuparon durante los cinco años anteriores.
Estas personas podrán adherir para presentar la declaración y pagar el impuesto en término, pero no tendrán acceso a las presunciones ni a los demás beneficios del régimen durante los períodos en los que estén alcanzadas por esas condiciones. Además, deberán declarar sus bienes ubicados tanto en Argentina como en el exterior.
Otro aspecto central de la norma es la definición de qué se considera una discrepancia significativa, una de las situaciones que habilitan a ARCA a impugnar una declaración jurada. El criterio se aplica cuando el ajuste determina un aumento del impuesto o una reducción del quebranto de al menos el 15% respecto de lo declarado, o cuando la diferencia supera el umbral de punibilidad previsto en el Régimen Penal Tributario vigente al vencimiento de la presentación.
Para el período fiscal 2025, ese umbral será de $100 millones, según la interpretación de la reglamentación, en lugar de los $1,5 millones correspondientes al valor vigente al cierre de ese año. Sin embargo, existen situaciones en las que la discrepancia se configura independientemente del monto involucrado, como cuando se utilizan facturas apócrifas o se computan de manera improcedente retenciones, percepciones, pagos a cuenta o anticipos.
El decreto también incorpora una posibilidad para subsanar diferencias. Si el contribuyente presenta una declaración jurada rectificativa dentro de los 15 días hábiles posteriores a la notificación de una liquidación administrativa o una determinación de oficio, y cancela o regulariza el saldo con sus intereses, el ajuste no se considerará para establecer una discrepancia significativa.
A su vez, quienes ya presentaron la declaración de Ganancias de 2025 bajo el régimen general podrán incorporarse al sistema simplificado. Para ello, deberán rectificar la presentación anterior antes del vencimiento previsto para el 30 de octubre.
No obstante, la implementación todavía requiere disposiciones complementarias de ARCA y definiciones de la Unidad de Información Financiera (UIF) sobre el denominado antecedente favorable, un requisito relevante para acceder a los beneficios del esquema. También resta adecuar los sistemas informáticos para que determinados contribuyentes puedan cumplir con la obligación de informar sus bienes en el país y en el exterior.
Estas cuestiones pendientes podrían incidir en los plazos de implementación y en la fecha límite para completar las presentaciones. Mientras tanto, la nueva reglamentación amplía las posibilidades de adhesión y delimita las circunstancias en las que el organismo recaudador puede revisar las declaraciones juradas.