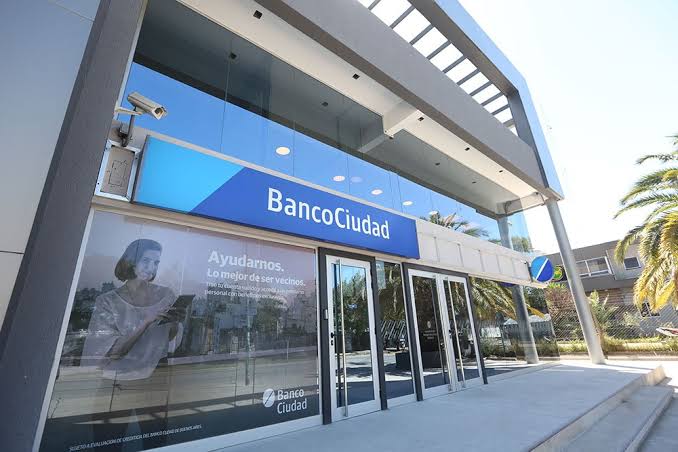
La diferencia de un punto porcentual corresponde a una bonificación otorgada por el Gobierno de la Ciudad de Buenos Aires y está sujeta al cumplimiento de determinadas condiciones. Entre otros factores, se tienen en cuenta las características del inmueble, los ingresos del solicitante y su relación con la entidad.
El préstamo se otorga en UVA y puede alcanzar los $150 millones, con un plazo máximo de 25 años. Para la compra de una vivienda familiar y permanente, el financiamiento puede cubrir hasta el 75% del valor de la propiedad.
Como referencia, un préstamo de $100 millones a 25 años tendría una cuota inicial cercana a los $658.000. Para acceder a ese monto se requieren ingresos mensuales de al menos $2.632.000, ya que la cuota no puede superar el 25% de los ingresos del solicitante o de su grupo familiar.
Al estar expresado en UVA, el crédito se ajusta de acuerdo con el Coeficiente de Estabilización de Referencia (CER). La cuota permanece determinada en UVA, pero su equivalente en pesos puede variar según la cotización de esa unidad.
La línea Ciudad Primera Vivienda está destinada a la adquisición de una única vivienda familiar y permanente ubicada en la Ciudad de Buenos Aires. El inmueble debe tener una superficie máxima de 80 metros cuadrados cubiertos y un valor de hasta 2.800 dólares por metro cuadrado.
Para iniciar la solicitud se requiere presentar el DNI y no registrar antecedentes desfavorables en el sistema financiero ni en los registros del Banco Ciudad. También deben entregarse el título de propiedad y, cuando corresponda, el reglamento de copropiedad y la documentación respaldatoria de las características del inmueble. La aprobación depende del análisis crediticio y de la documentación presentada.
El trámite puede comenzar a través de Bit, el asistente virtual del Banco Ciudad en WhatsApp, mediante el número 11-5150-505. Desde ese canal es posible iniciar las gestiones y avanzar con los pasos previos a la entrega de la documentación. También se puede consultar la información sobre el crédito a través del sitio web de la entidad o en sus sucursales.
El acceso a la línea contempla distintas situaciones laborales. Los empleados en relación de dependencia que cobran sus haberes en el Banco Ciudad pueden solicitarla. Quienes perciben actualmente su salario en otra entidad también pueden trasladar allí su cuenta para cumplir con el requisito de vinculación.
Los monotributistas, autónomos y responsables inscriptos también pueden acceder al financiamiento, aunque deben contratar el Paquete Crecer y conservarlo durante todo el período del préstamo. La acreditación de ingresos requerida varía de acuerdo con la actividad y la situación fiscal de cada solicitante.
En el caso de los trabajadores en relación de dependencia, se solicitan los últimos tres recibos de sueldo. Los monotributistas deben presentar los tres últimos comprobantes de pago y la constancia de inscripción, mientras que los responsables inscriptos tienen que presentar una certificación de ingresos y los tres últimos comprobantes de aportes previsionales.
Además, el esquema permite incorporar a un garante en actividad cuyos ingresos pueden ser considerados para determinar el monto del crédito. Para ello, debe tener sus ingresos acreditados en el Banco Ciudad y, en caso de desarrollar una actividad independiente, cumplir también con las condiciones de vinculación exigidas por la entidad.