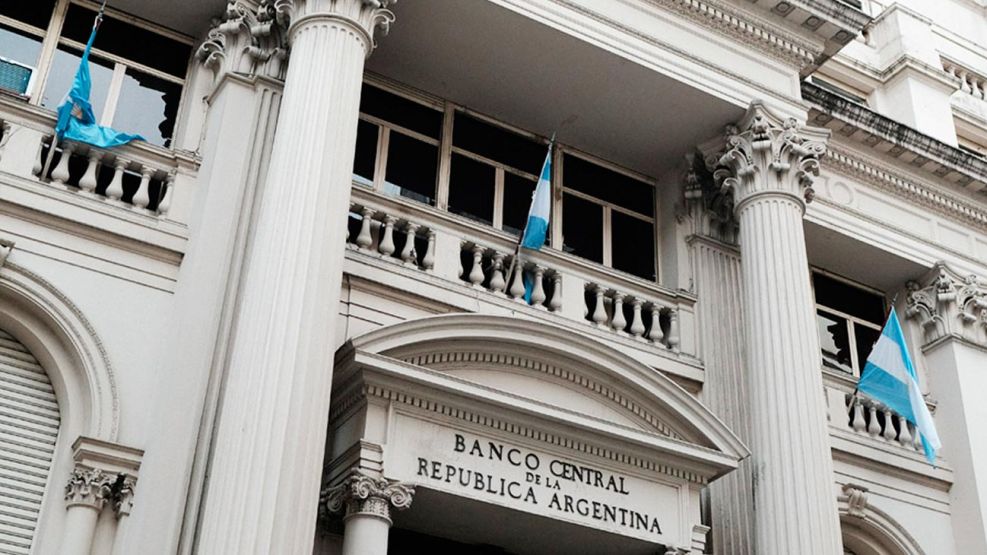
El escenario se caracteriza por una fuerte reducción de los pesos disponibles. En los últimos 12 meses, la Base Monetaria aumentó apenas 6,6% nominal, mientras que la inflación acumulada llegó al 33,5% según el Índice de Precios al Consumidor (IPC). Este comportamiento es considerado un significativo sobreajuste monetario por un análisis económico privado.
La menor liquidez también se refleja en la relación entre el dinero y el tamaño de la economía. El M2 privado, que representa los fondos en poder del público y las empresas, pasó de equivaler al 7,9% del PBI durante el segundo trimestre de 2025 al 6,6% en el tercer trimestre de 2026. En el mismo período, la Base Monetaria descendió del 4,4% al 3,8% del PBI.
La contracción se produjo pese al fuerte incremento de las reservas líquidas del Banco Central. Entre enero y agosto, la autoridad monetaria elevó ese stock de US$15.000 millones a US$26.000 millones. Sin embargo, el análisis señala que por cada $100 emitidos para concretar esas compras de divisas, solamente $22 terminaron permaneciendo en circulación dentro de la economía.
La política de reducción de liquidez convive con medidas destinadas a ampliar el acceso al financiamiento. Entre ellas aparecen los créditos hipotecarios, los préstamos para adquirir automóviles y el financiamiento en dólares destinado a empresas. El análisis sostiene que estas iniciativas reflejan las dificultades que existen para recuperar el crédito y las considera paliativos frente a la situación de iliquidez que atraviesa el mercado desde abril de 2025.
Otro de los problemas señalados es la baja demanda de pesos. La cautela para mantener moneda local se mantiene incluso después de la desaceleración de la inflación, que se ubicó en 1,7% mensual durante el último mes considerado. Al mismo tiempo, la velocidad de circulación del dinero continúa elevada, en parte por el costo que supone mantener saldos líquidos sin remuneración en un contexto inflacionario.
El diagnóstico plantea que, con una política monetaria de estas características, una recuperación moderada de la demanda de pesos debería generar un descenso más pronunciado de la inflación. Sin embargo, ese efecto todavía no se habría producido en la magnitud esperada.
En ese contexto, el ministro de Economía, Luis Caputo, busca ampliar los mecanismos que permitan movilizar los dólares que se encuentran fuera del circuito financiero. Entre las medidas mencionadas aparece la posibilidad de que empresas no exportadoras puedan endeudarse en esa moneda y el impulso de iniciativas para que los ahorristas vuelquen sus dólares al mercado. Recientemente, el funcionario pidió a un grupo de estudiantes que recomendaran a sus padres retirar los dólares que mantienen guardados.
Desde el Gobierno se sostiene una estrategia orientada a priorizar la reducción de la inflación y mantener las restricciones monetarias hasta alcanzar ese objetivo. Una de las consecuencias señaladas por el análisis es el impacto que la falta de crédito está teniendo sobre sectores con fuerte peso en el empleo.
Comercio, industria, transporte y construcción concentran el 43% de la mano de obra del país. Entre abril de 2025 y julio de 2026, la actividad industrial cayó 6%, mientras que la construcción registró una baja del 5,2%. En paralelo, la inversión en maquinaria y equipos disminuyó 14,8%.
La evolución resulta diferente en otras áreas de la economía. La minería, los hidrocarburos y el sector agropecuario presentan un crecimiento cercano al 10% anualizado, en contraste con el retroceso registrado en actividades vinculadas al crédito y al mercado interno.
Ante este escenario, el análisis propone que el Banco Central modifique su estrategia mediante metas mensuales de expansión de los agregados monetarios vinculados con la liquidez bancaria y un corredor de tasas explícito. El esquema también contemplaría una reducción de los encajes bancarios, una alternativa que Santiago Bausili ha señalado que no forma parte de los planes actuales.
A los problemas de liquidez y financiamiento se suma otro indicador que genera preocupación: el nivel de morosidad del público es considerado altamente alarmante. El dato se incorpora así a un escenario marcado por la cautela en la demanda de pesos, el estancamiento del crédito y un comportamiento dispar entre los distintos sectores de la economía.