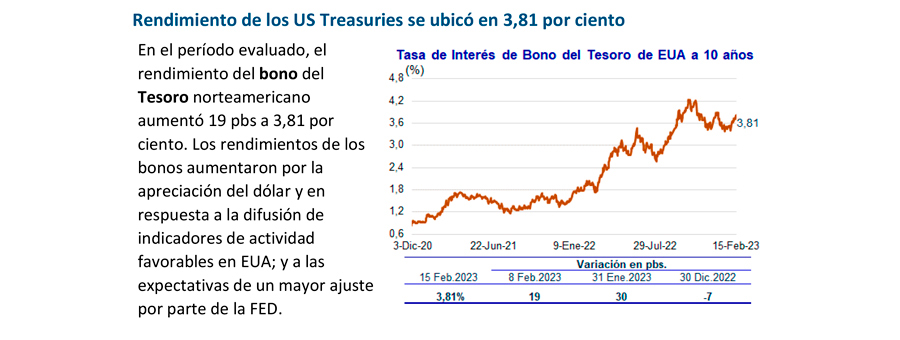
Este movimiento plantea un interrogante para Wall Street que va más allá del rendimiento de las acciones: ¿podría la búsqueda de financiamiento para la inteligencia artificial afectar las tasas de los bonos del Gobierno estadounidense? Según el informe Global View de Galicia Research, la creciente necesidad de capital por parte de las tecnológicas está compitiendo directamente con el Tesoro de EE.UU. por la atención de los inversores a largo plazo.
Los fondos deben decidir si canalizar sus inversiones hacia los bonos del Tesoro o hacia la deuda corporativa, pero la aparición de más emisiones destinadas a financiar la inteligencia artificial incrementa la cantidad de activos disponibles para estos compradores. Esta competencia, según Galicia, podría resultar en un aumento en los rendimientos exigidos a los bonos de largo plazo.
Las tasas de los bonos del Tesoro responden a varios factores, incluyendo expectativas de inflación, crecimiento económico, las decisiones de la Reserva Federal y las necesidades de financiamiento del Gobierno. Sin embargo, la inteligencia artificial, que hasta ahora era un tema central en la discusión sobre las acciones, también comienza a influir en el debate sobre el costo del capital.
El informe presta especial atención a los denominados hyperscalers, grandes empresas que están expandiendo la infraestructura tecnológica necesaria para operar los servicios de inteligencia artificial, entre las cuales se incluyen Microsoft, Amazon, Alphabet, Meta y Oracle. Estos proyectos requieren inversiones significativas a lo largo de varios años, mientras que los ingresos que podrían justificar dichas inversiones se generan de manera gradual, lo que lleva a estas empresas a recurrir a la emisión de bonos como fuente de financiamiento.
Por ejemplo, se menciona una colocación de Alphabet a 30 años cuyo rendimiento es cercano al 6,4%, aproximadamente 115 puntos básicos por encima del bono del Tesoro correspondiente. Asimismo, se hace referencia a deuda emitida para financiar un centro de datos de Meta que presenta un rendimiento superior al 7,5%. Aunque estas emisiones implican diferentes estructuras y riesgos, comparten un fenómeno en común: la implementación a gran escala de inteligencia artificial requiere atraer inversores dispuestos a comprometer capital a largo plazo.
En una conferencia posterior a la última reunión de la Reserva Federal, el presidente Kevin Warsh destacó la competencia por capital entre las empresas tecnológicas como uno de los factores que explica el aumento de los rendimientos a largo plazo. Si bien también anotó que este fenómeno puede estar influenciado por la robustez de la economía y consideraciones geopolíticas, el interés cada vez mayor en financiación por parte de estas compañías es notable.
La referencia a un aumento en las tasas de los bonos se relaciona con el rendimiento, es decir, lo que obtiene un inversor al comprar el bono a precio de mercado. Un descenso en el precio de un bono existente implica un aumento en su rendimiento. Así, la competencia por atraer compradores podría traducirse en rendimientos más elevados, aunque no es el único factor que fundamenta su precio.
Galicia subraya que las emisiones vinculadas a la inteligencia artificial desafían la oferta de bonos del Tesoro al atraer a los mismos inversores que buscan activos de largo plazo. Esto podría dificultar que el Gobierno de EE.UU. consiga que los inversores acepten menores rendimientos de su deuda.
La discusión se intensifica luego de que la Reserva Federal incrementara su tasa de referencia en 25 puntos básicos, hasta un rango de 3,75% a 4%. Las proyecciones para esa reunión estimaron que la mediana de la tasa se situará en 4,1% para finales de 2026 y 2027, lo que incrementa la atención sobre por cuánto tiempo el financiamiento puede seguir siendo considerado “caro”.
Es importante destacar que la tasa fijada por la Reserva Federal y el rendimiento de un bono a diez o treinta años no son equivalentes. La primera afecta directamente los costos del dinero a corto plazo, mientras que los segundos reflejan expectativas a largo plazo. En este contexto, Galicia identifica el posible impacto de la inteligencia artificial: en la sostenida competencia por fondos de largo plazo.
El costo de financiar la inteligencia artificial también afecta a las propias empresas. Según Galicia, el mercado parece otorgar menos margen a las tecnológicas para prometer crecimiento futuro sin evidenciar resultados concretos. Según cálculos de la entidad, Microsoft, Amazon, Alphabet, Meta y Oracle se valoran en conjunto a 21,6 veces sus ganancias proyectadas, en comparación con 21,3 veces para el S&P 500, lo que indica una reducción casi completa de la prima de valorización que anteriormente tenían.
Esto redefine las preguntas que se plantean los inversores. Si bien la magnitud de la inversión en inteligencia artificial demuestra la ambición de las empresas, no asegura su rentabilidad. Los próximos reportes financieros deberán evidenciar si la demanda por sus servicios crece lo suficiente como para mantener las ganancias y justificar el capital invertido.
Así, Wall Street enfrenta dos aspectos interrelacionados: por un lado, cuánto financiamiento necesitan las tecnológicas para edificar la infraestructura de inteligencia artificial y a qué tasa pueden obtenerlo, y por otro, cuánto generan a partir de esta tecnología. Si el costo del financiamiento aumenta mientras que las ganancias tardan en materializarse, la presión se hará sentir tanto en los bonos como en las acciones.