La primera denuncia, presentada en mayo de 2026, cuestionó las contrataciones directas realizadas para la limpieza y videoinspección de la colectora. La segunda, ingresada en julio, apuntó contra el Concurso Público de Precios N°23/26, convocado para continuar con esos trabajos.
El análisis de la Fiscalía estuvo limitado a los aspectos administrativos y patrimoniales de los procedimientos. Las cuestiones relacionadas con eventuales daños ambientales o responsabilidades penales corresponden a otros ámbitos.
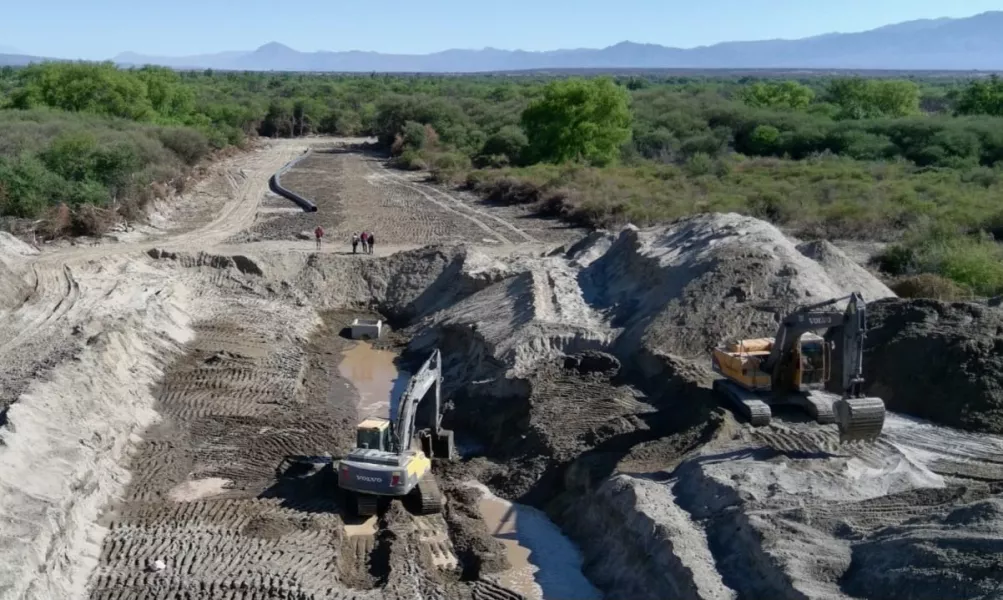
Para atender los problemas registrados en la Colectora Máxima Noreste, Aysam justificó las contrataciones directas a partir de la Situación Especial de Operación (SEOP) vigente desde 2019 y de los colapsos registrados durante 2024. La empresa estatal sostuvo que, frente a la emergencia, se recurrió a una firma especializada en limpieza y videoinspección de conductos de gran diámetro.
Una de las contrataciones contempló la limpieza y la inspección de 3.778 metros de la colectora por un monto de US$ 2.666.741,48 más IVA. Los trabajos comenzaron en mayo de 2025 y finalizaron en abril de 2026, con la extracción de aproximadamente 540 metros cúbicos de material sólido.
Luego de nuevos colapsos registrados en 2026 se realizaron contrataciones adicionales. Una de ellas comprendió 150 horas de limpieza y 754,5 metros de videoinspección, por US$ 800.534,79.
Inicialmente, las tareas estaban previstas para ser financiadas con fondos provinciales y encuadradas en la Ley de Obras Públicas. Como esos recursos finalmente no llegaron, Aysam informó que debió afrontar los trabajos con fondos propios y aplicar su Régimen de Compras y Contrataciones.
La Fiscalía consideró que la situación de emergencia podía justificar el mecanismo de contratación directa, pero cuestionó determinados aspectos del procedimiento. Entre ellos, señaló que la normativa interna exige solicitar cotizaciones a al menos tres empresas del rubro, cuando existan, o dejar asentadas las razones que impidan hacerlo.
Aysam sostuvo que al momento de contratar no tenía conocimiento de otras empresas con capacidad técnica suficiente para realizar los trabajos requeridos. La Fiscalía consideró que esa circunstancia debió quedar documentada antes de concretar las contrataciones y no ser justificada posteriormente.
La posterior participación de otra unión transitoria en el concurso público no permite determinar que esa alternativa hubiera estado disponible en el momento de las contrataciones directas. Sin embargo, para la Fiscalía constituye un elemento que relativiza la afirmación de que no existían otros posibles prestadores.
Otro de los puntos bajo análisis es el valor de los servicios contratados. La primera operación fue cotizada por metro lineal, mientras que las posteriores se calcularon por hora, lo que dificulta establecer una comparación directa. Por ese motivo, Aysam deberá presentar información económica y técnica que permita evaluar si los precios abonados resultaron razonables.
La segunda denuncia estuvo vinculada con el Concurso Público de Precios N°23/26, destinado a la limpieza e inspección por sonar de la Colectora Máxima Noreste. Allí se cuestionaron distintos aspectos del procedimiento, entre ellos las condiciones del pliego, los cambios incorporados mediante circulares, los requisitos sobre antecedentes y equipamiento y la participación de la empresa que ya venía realizando trabajos sobre la misma colectora.
Mientras la Fiscalía analizaba el expediente, Aysam resolvió declarar el fracaso del concurso y avanzar con una nueva convocatoria, con el argumento de que era necesario redefinir las condiciones de contratación. Por ese motivo, la Fiscalía consideró que ya no correspondía emitir un pronunciamiento sobre ese procedimiento, aunque igualmente formuló observaciones sobre su desarrollo.
Uno de los principales cuestionamientos estuvo relacionado con la cantidad y el momento de las modificaciones introducidas al proceso. La Circular N°4, emitida poco antes de la apertura de ofertas, modificó requisitos vinculados con antecedentes, equipamiento, rendimiento, disponibilidad de las máquinas y condiciones para iniciar los trabajos.
Entre los cambios se incluyó una modificación en la exigencia técnica de un equipo de hidrolavado: el pliego pasó de establecer un caudal mínimo de 1.000 litros por minuto a fijar ese mismo valor como máximo.
Aysam explicó que se trató de la corrección de un error material. La Fiscalía tomó en cuenta esa explicación, pero señaló que los cambios modificaron objetivamente las exigencias en una instancia cercana a la apertura, cuando quedaban apenas dos días hábiles.
El organismo advirtió que cuanto más específicas y exigentes son las condiciones de una contratación, menor es el tiempo disponible para que los posibles oferentes puedan adecuarse a ellas. También consideró relevante que una de las empresas ya estuviera realizando tareas similares sobre la colectora al momento del concurso.
La Fiscalía formuló además una observación sobre la oferta económica presentada en la licitación. En la apertura, una de las empresas había cotizado US$ 4.931.600 sin IVA. Posteriormente, Aysam le solicitó que confirmara o corrigiera si ese monto contemplaba o no el impuesto.
El problema señalado radica en que, para ese momento, ya se conocía la oferta presentada por la otra competidora. Según la Fiscalía, permitir una modificación o aclaración sobre un componente esencial de la propuesta después de conocer el precio de otra oferta resultó improcedente.
La inclusión o no del IVA podía modificar el precio final de la propuesta y, por lo tanto, su posición frente a la oferta competidora. Para la Fiscalía, esta situación afectó los principios de igualdad, transparencia y comparabilidad que deben regir una contratación pública.
El expediente continúa abierto. Si bien el organismo de control no determinó hasta ahora la existencia de un perjuicio económico para el Estado y reconoció que la situación de emergencia podía justificar las contrataciones directas, remitió copias de las actuaciones a la Oficina de Investigaciones Administrativas y Ética Pública y al Tribunal de Cuentas para que ambos organismos intervengan dentro de sus respectivas competencias.