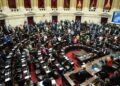
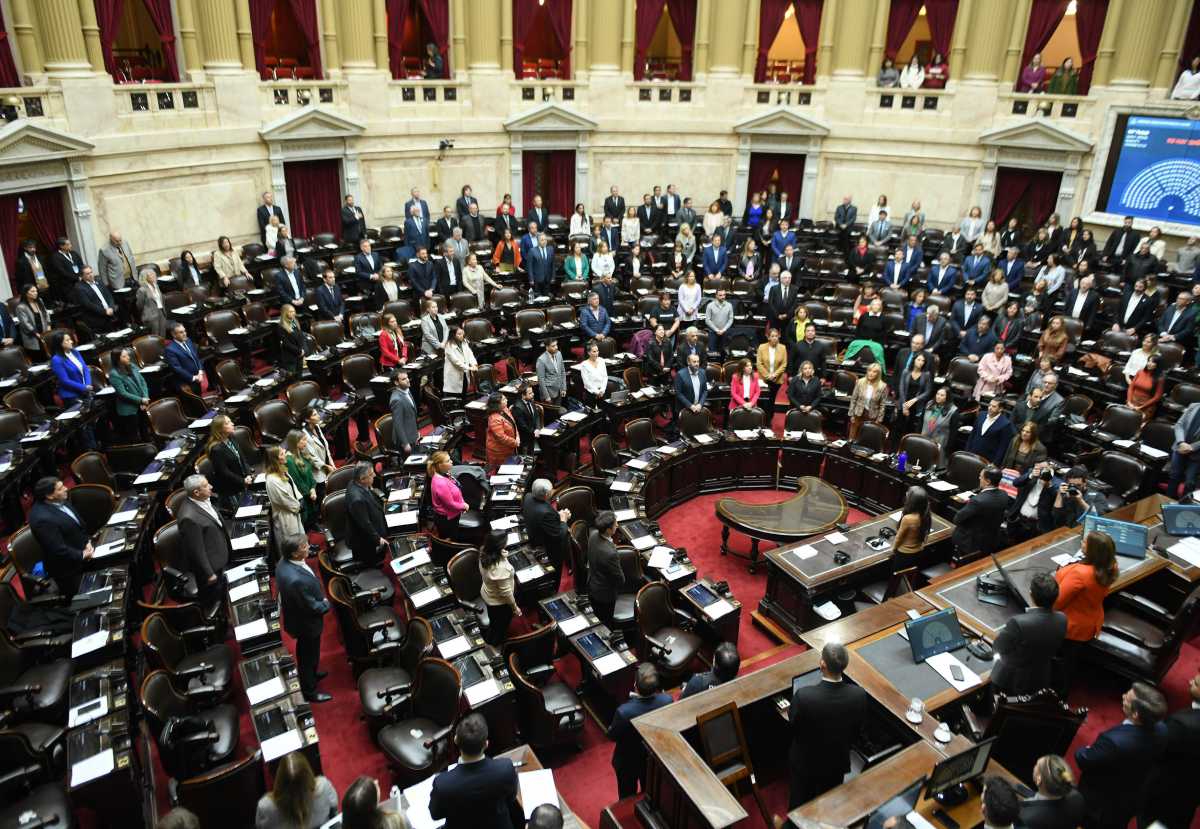
La votación impidió que el cuerpo legislativo debatiera el contenido de las propuestas y definiera cuál podía avanzar. El regreso a comisión no implica un rechazo definitivo, pero deja sin una resolución inmediata las iniciativas destinadas a atender las dificultades de los hogares para cumplir con sus compromisos financieros. Por el momento, tampoco hay una fecha confirmada para retomar el debate.
La discusión expuso dos enfoques diferentes frente al problema. El oficialismo, con el acompañamiento de sectores del PRO y la UCR, defendió un esquema centrado en la transparencia de las condiciones crediticias, el acceso a la información y la educación financiera. La oposición, en cambio, impulsó medidas de intervención directa para aliviar la situación de quienes acumulan atrasos y tienen mayores dificultades para cancelar sus obligaciones.
La propuesta oficialista, denominada Ley de Transparencia Crediticia, Educación Financiera, Mitigación del Fraude Digital y Protección de los Consumidores, buscaba establecer reglas comunes para las entidades que otorgan préstamos y las personas que solicitan financiamiento.
Entre sus principales puntos contemplaba la obligación de informar detalladamente las condiciones de los créditos, la posibilidad de cancelar anticipadamente las deudas, la trazabilidad de las obligaciones financieras y el acceso gratuito al perfil de riesgo de los usuarios en bancos y plataformas digitales.
Durante la presentación del dictamen, representantes del oficialismo sostuvieron que estas herramientas permitirían mejorar las condiciones de acceso al crédito. Sin embargo, el proyecto no establecía topes para las tasas de interés ni contemplaba un régimen específico de refinanciación para quienes atravesaran situaciones de endeudamiento crítico.
La alternativa opositora proponía un esquema de mayor intervención para los sectores más comprometidos financieramente. Entre sus medidas incluía declarar una emergencia por 180 días y habilitar un régimen voluntario de regularización para las personas con atrasos superiores a los 60 días.
El mecanismo contemplaba refinanciar las deudas en un mínimo de 12 cuotas y establecer que el pago mensual no superara el 30% de los ingresos del deudor. Podrían acceder quienes registraran obligaciones de hasta dos canastas básicas totales correspondientes a un hogar tipo 2, cuyo valor de referencia era de $3.265.010, según las cifras consideradas durante la discusión.
Además, la iniciativa establecía límites a los intereses compensatorios y proponía eliminar por completo los intereses punitorios, sin condonar el capital adeudado. También incorporaba medidas para regular las prácticas abusivas de cobranza, facilitar la portabilidad financiera y promover la educación económica.
El desenlace legislativo dejó en suspenso la posibilidad de avanzar con alguna de las dos estrategias en debate. Las dificultades para afrontar préstamos personales, saldos de tarjetas de crédito y compromisos adquiridos mediante billeteras virtuales habían instalado el endeudamiento familiar entre los temas de discusión parlamentaria, pero las diferencias sobre cómo abordar el problema impidieron alcanzar un acuerdo en el recinto.
Con la devolución de los proyectos a comisión, la discusión continuará en el ámbito legislativo, sin que por ahora se haya definido cuándo volverá a tratarse.