La calificadora establece que las condiciones crediticias comenzarán a mejorar hasta 2027, lo que estará impulsado por la estabilización macroeconómica, el regreso del financiamiento externo y el crecimiento de las exportaciones energéticas.
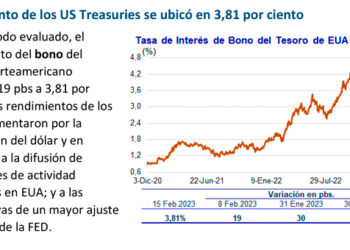
La diferencia entre ambas visiones refleja la distancia entre la situación financiera y los fundamentos económicos que Moody’s destaca. Mientras el mercado sigue castigando la deuda soberana en un escenario donde las tasas de los bonos del Tesoro estadounidense superan el 5% y se observa una creciente cautela a raíz del clima electoral de 2027, la agencia considera que el riesgo de incumplimiento por parte de las empresas ha ido disminuyendo. Además, señala que ya se ha reabierto el acceso al crédito internacional para las compañías argentinas.
Moody’s afirma que la calidad crediticia de las empresas no financieras y de infraestructura seguirá mejorando hasta 2027. La calificadora resalta que, tras el aumento en la calificación soberana de Argentina en julio, también se elevaron las calificaciones de 13 empresas locales.
Sin embargo, la agencia advierte que la recuperación no será homogénea y que la continuidad de las políticas económicas después de las elecciones presidenciales de 2027 representa uno de los principales focos de incertidumbre.
Un cambio clave que identifica Moody’s es la reapertura del mercado internacional para los emisores argentinos. Según el informe, los canales de financiamiento externo “se han reabierto en gran medida” y las empresas han podido volver a emitir deuda en el extranjero tras varios años de restricciones. La mayoría de esos recursos se han destinado a refinanciar pasivos y extender vencimientos de deuda.
Desde enero de 2025, las emisiones internacionales han alcanzado aproximadamente 15.500 millones de dólares, con un cupón promedio del 8,4% y un plazo medio de ocho años. Estas condiciones son consideradas inéditas para las empresas argentinas durante gran parte de la última década, según lo señalado por la calificadora.
Además, Moody’s considera otro indicador de la mejora estructural al observar la evolución del costo de financiamiento corporativo. El informe indica que los rendimientos de los bonos corporativos argentinos se han mantenido en un rango entre 8% y 8,5% desde inicios de 2025, convergiendo hacia los niveles de la deuda soberana y disminuyendo la prima adicional que históricamente han tenido que pagar las empresas argentinas en comparación con sus pares regionales.
También se destaca que los vencimientos a corto plazo son relativamente bajos, lo que mejora el perfil financiero de las empresas y reduce los riesgos relacionados con la refinanciación.
Moody’s señala que durante 2026 se incrementaron las operaciones de fusiones y adquisiciones, financiadas a través de deuda, efectivo o asociaciones estratégicas. Entre las empresas mencionadas en este contexto destacan Adecoagro, Arcor, Edenor, Vista, Telecom Argentina, Genneia y Pluspetrol, entre otras.
No obstante, la calificadora aclara que parte de estas operaciones aún depende de aprobaciones regulatorias y que la consolidación de este proceso estará condicionada por la continuidad de las reformas económicas, la acumulación de reservas y el mantenimiento del acceso a los mercados internacionales.
A este respecto, el informe plantea un contraste con la reciente dinámica de los mercados. Mientras Moody’s proyecta una mejora estructural del crédito argentino hacia 2027, los inversores mantienen una actitud cautelosa, exigiendo una prima elevada para conservar posiciones en deuda soberana. El riesgo país ha acumulado, además, ocho jornadas consecutivas de incrementos, alcanzando los 570 puntos básicos, su nivel más alto desde mayo.