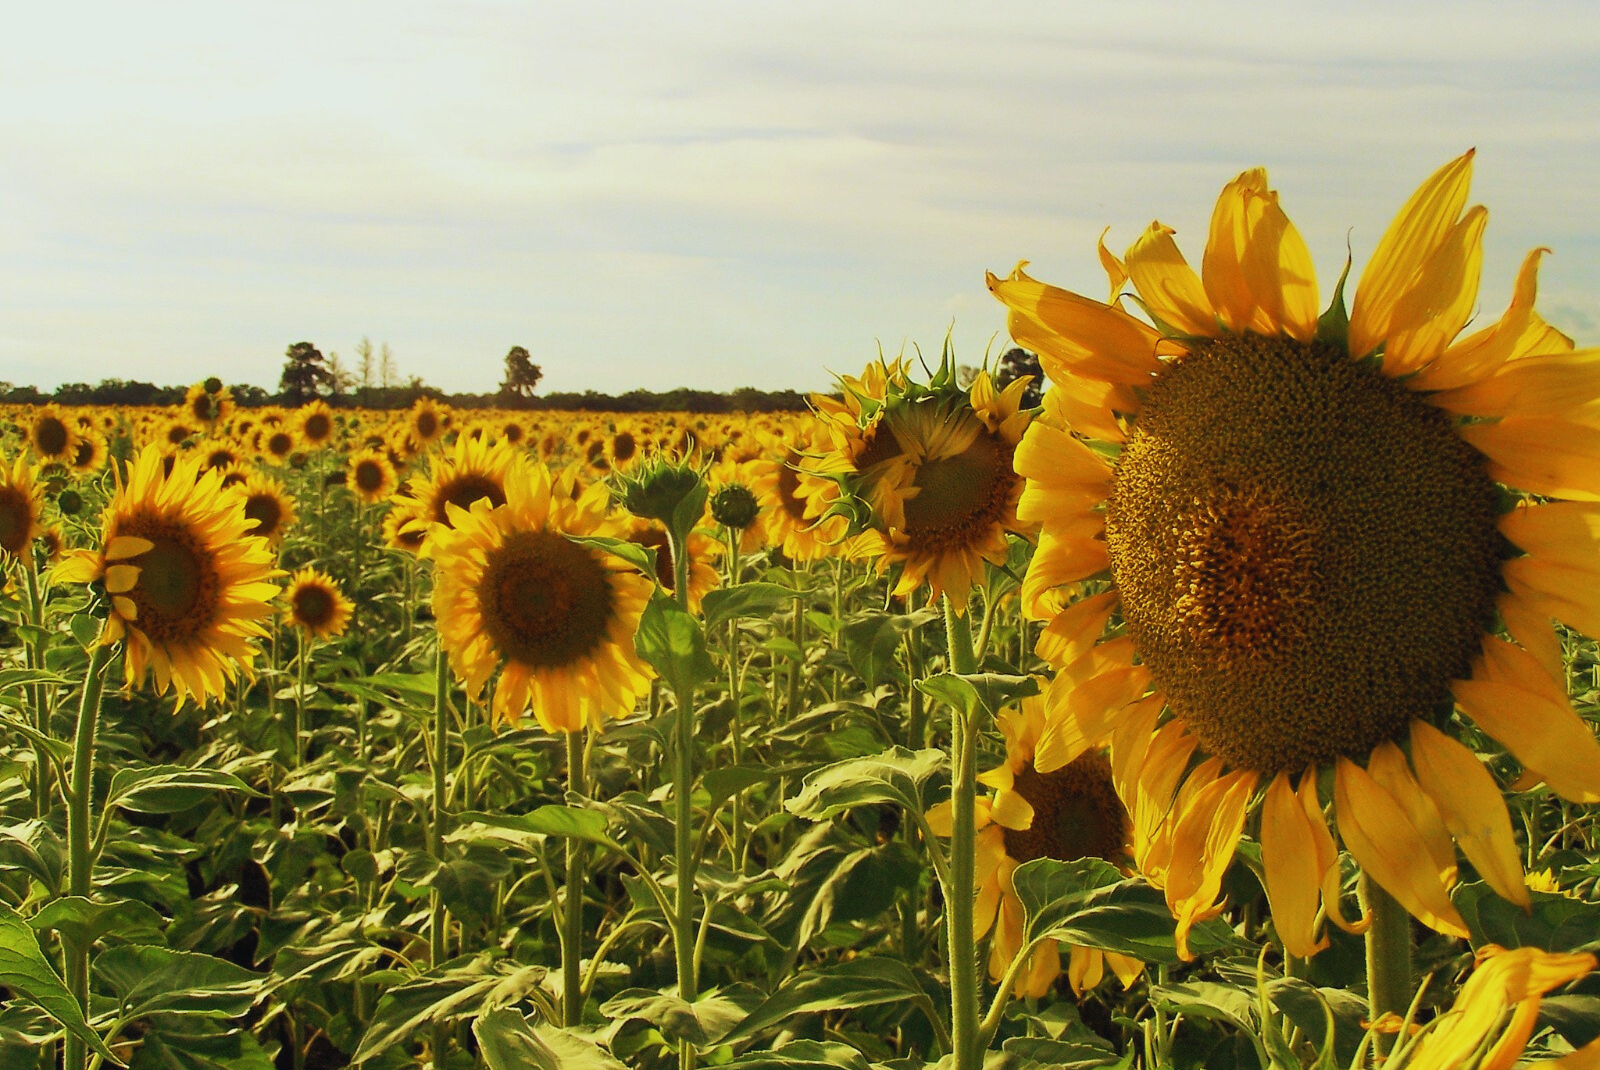
El mayor retraso se registra en el sudeste, sur y sudoeste de la provincia de Buenos Aires, una región que concentra buena parte de la producción nacional. Allí, el avance de la siembra se ubica entre 15 y 20 puntos porcentuales por debajo del promedio de los últimos cinco años. Las temperaturas bajas también complican la emergencia de los cultivos. Para esta campaña se proyecta una superficie total de 3,1 millones de hectáreas.
En paralelo, las cotizaciones internacionales del aceite de girasol se mantienen firmes. En el mercado CIF Róterdam, los valores para octubre se ubicaban en torno a los 1.440 dólares por tonelada, mientras que para abril se proyectaba una reducción de 80 dólares. La expectativa de una eventual solución al conflicto bélico en el Mar Negro y el aporte estimado de la producción argentina explican parte de esa diferencia.
Las proyecciones indican que el país podría producir alrededor de 7 millones de toneladas y exportar unos 2 millones de toneladas de aceite. Además, Argentina cuenta con una ventaja comercial por ser el único proveedor de mercadería en contraestación para el hemisferio norte.
En el mercado local, durante la semana pasada el girasol disponible se negociaba a 525 dólares por tonelada en Rosario y a 500 dólares en Quequén, en ambos casos con bonificaciones. Para las entregas previstas entre diciembre y febrero, en San Gerónimo se ofrecían 480 dólares por tonelada para el girasol convencional y 500 dólares para las variedades de alto oleico.
A nivel internacional, la producción mundial se estima entre 62 y 63 millones de toneladas. Rusia aportaría unos 21 millones, lo que representaría un incremento del 20% respecto de la campaña anterior, mientras que Ucrania alcanzaría los 13 millones de toneladas, con una recuperación frente al ciclo previo.
Si las condiciones climáticas permiten normalizar las labores, la cosecha argentina podría llegar a los 7 millones de toneladas, con perspectivas de una buena respuesta por parte de la demanda. El crecimiento de la capacidad industrial y de las exportaciones aparece como otro factor favorable para el sector.
En ese sentido, la molienda de girasol aumentó un 22% y se incorporaron nuevas fábricas. También se produjo un fuerte incremento en las ventas externas de semilla sin procesar: pasaron de un volumen histórico de 200.000 toneladas a 1,3 millones de toneladas durante la campaña 2025/2026.
Ese crecimiento estuvo vinculado con las compras de Bulgaria, Francia y otros países que contaban con plantas de procesamiento sin utilizar, luego de las alteraciones comerciales provocadas por la guerra entre Rusia y Ucrania.
Pese a las dificultades climáticas que condicionan el comienzo de la campaña, las perspectivas comerciales y productivas permiten proyectar un escenario de rentabilidad para el girasol durante el ciclo 2026/2027.