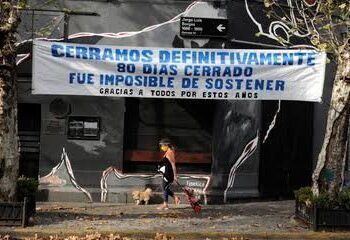
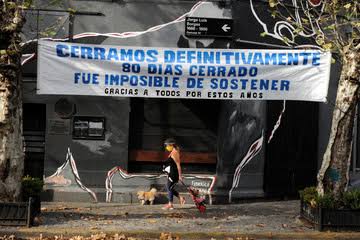
El balance de los primeros siete meses del año muestra una pérdida neta de 9.682 empresas y 139.895 empleos registrados, con un promedio cercano a los 1.400 cierres mensuales. Los datos reflejan las dificultades que atraviesan distintas actividades económicas y la persistencia de la contracción del trabajo formal.
La tendencia también aparece en las estadísticas de empleo asalariado correspondientes a junio. En comparación con el mismo mes del año anterior, el número de trabajadores asalariados cayó un 1,5%, equivalente a 147.900 personas menos. La disminución alcanzó tanto al sector privado, con una baja del 1,9% y 121.000 puestos perdidos, como al sector público, donde el retroceso fue del 0,9%, equivalente a unos 30.500 trabajadores.
En paralelo, creció la cantidad de personas inscriptas en el monotributo. Durante los primeros seis meses del año, el número de contribuyentes bajo ese régimen pasó de 2.190.948 a 2.206.788, lo que representa un incremento de 15.840 personas. También se registró un aumento de los asalariados no registrados, aunque estas modalidades no compensaron la pérdida de empleos formales.
La evolución de largo plazo permite dimensionar el deterioro. En noviembre de 2023, la Argentina contaba con 512.357 empleadores registrados ante la Superintendencia de Riesgos del Trabajo (SRT). Para julio de 2026, la cifra había descendido a 480.067, una reducción de 32.290 unidades productivas.
En el mismo período, la cantidad de trabajadores cubiertos pasó de 9.857.173 a 9.419.562. Esto implica una pérdida de 437.611 puestos de trabajo registrados, de acuerdo con las estadísticas del organismo, procesadas por el Centro de Política Económica Argentina.
La caída se intensificó durante los primeros meses de la actual gestión nacional, en un contexto marcado por la devaluación y las políticas de ajuste fiscal. Entre las actividades más afectadas se encontraron la construcción, golpeada por la paralización de obras públicas y privadas, la industria manufacturera y distintos segmentos del empleo estatal.
Aunque el ritmo de reducción se moderó posteriormente, durante 2025 los cierres netos volvieron a incrementarse y la tendencia continuó durante 2026. La evolución se inscribe en un proceso más prolongado: la cantidad de empleadores cubiertos por el sistema de riesgos del trabajo mantiene una trayectoria descendente desde hace más de 12 años, con una recuperación transitoria después de la pandemia.
Dentro de ese escenario, las unidades productivas de menor tamaño aparecen entre las más perjudicadas. Entre diciembre de 2023 y diciembre de 2025, la disminución de empleadores se concentró especialmente en las empresas más pequeñas, un segmento que incluye a numerosas pequeñas y medianas empresas.
Entre los factores que inciden en los cierres se encuentran las dificultades para afrontar los costos operativos en un contexto de menor consumo. También se observa una transformación en algunas actividades comerciales e industriales: establecimientos que anteriormente fabricaban bienes pasan a concentrarse en la comercialización de productos importados, en muchos casos mediante canales electrónicos, con una estructura de personal más reducida.
A esta dinámica se suman las dificultades de empresas medianas y grandes de sectores como el alimentario, la implementación de programas de retiros voluntarios y el desplazamiento de trabajadores hacia el monotributo o la informalidad. Estos cambios reducen el peso del empleo asalariado registrado y modifican la composición del mercado laboral.
Otro factor relevante es la debilidad en la creación de nuevas empresas. La apertura de unidades productivas no alcanza para compensar los cierres, lo que profundiza la reducción del número total de empleadores. En ese sentido, el retroceso del entramado empresarial no responde necesariamente a una cantidad de cierres históricamente excepcional, sino también a la insuficiente creación de nuevos emprendimientos.
El resultado es una combinación de factores que presiona sobre el empleo formal: menos puestos en los sectores privado y público, un crecimiento de modalidades laborales no registradas y una mayor cantidad de trabajadores bajo el monotributo, que no están incluidos en la cobertura del sistema de riesgos del trabajo en calidad de trabajadores independientes.
La continuidad de esta tendencia plantea un escenario de contracción tanto para el universo de empleadores como para el empleo asalariado registrado, con especial incidencia en las unidades productivas de menor tamaño y en las actividades más expuestas a la caída del consumo.