La tendencia se produjo en una jornada en la que la deuda de los mercados emergentes mostró un comportamiento levemente desfavorable. En ese contexto, los títulos soberanos argentinos profundizaron sus pérdidas, con retrocesos de hasta 1,5%.
El deterioro de los bonos se viene observando desde agosto y se produjo en paralelo con una mayor incertidumbre electoral y con una menor disposición de los inversores a mantener posiciones en activos de riesgo de mercados emergentes. De acuerdo con el análisis del mercado, ese movimiento tuvo un impacto mayor sobre los activos argentinos que sobre los de otros países comparables.
El riesgo país acumula así una suba cercana al 19% durante septiembre y se mantiene muy por encima de los niveles registrados a comienzos de julio, cuando había llegado a ubicarse en torno de los 400 puntos.
Para los próximos meses, las perspectivas continúan abiertas a distintos escenarios. Si bien se considera que los fundamentos actuales son más sólidos que los de 2025 y que existe una diferencia significativa entre los precios de los bonos bajo legislación argentina y estadounidense en relación con el nivel actual del riesgo país, también persiste la cautela ante la falta de señales claras de recuperación en el contexto internacional.
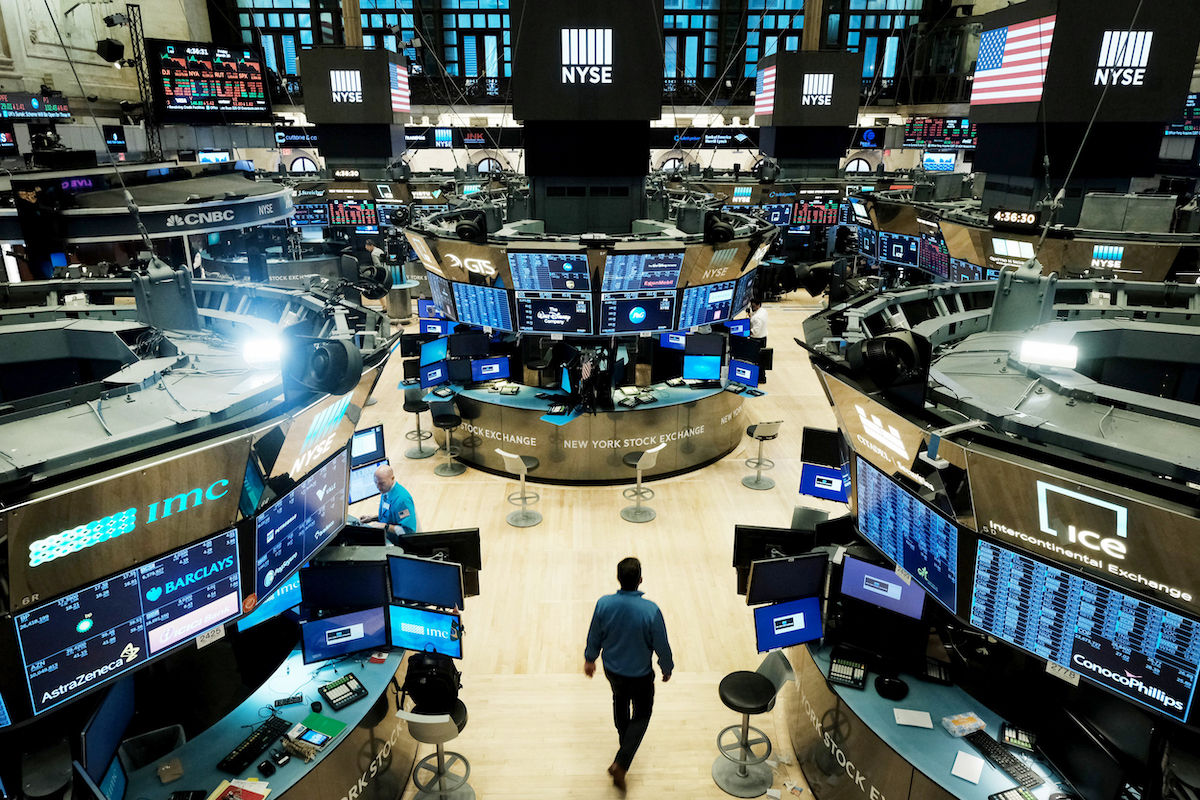
En la renta variable, el Merval inició octubre con descensos de hasta 1,7%. La baja también alcanzó a todas las empresas argentinas que cotizan en Wall Street, con pérdidas que llegaron a rondar el 4%.
Pese a la jornada negativa, el comportamiento histórico del mercado mantiene una referencia favorable para octubre: se trata, estadísticamente, del mejor mes del año para el Merval y, en años preelectorales, el índice nunca terminó ese mes con una caída. Aun así, la postura predominante es esperar una señal de estabilidad antes de incrementar la exposición a los activos argentinos.